





費城半導體指數連續八個交易日下挫,寫下2008年金融海嘯以來最長的連續下跌紀錄,觸發市場賣壓的震央,來自輝達大力支持的CoreWeave股價單週重挫約25%,CoreWeave部分公司債的到期殖利率,從發行時的約9.7%急升至15%~16%的不良資產(Distressed)水位。
CoreWeave的五年期信用違約交換(CDS)利差一度突破1,100個基點,以市場定價模型反推,隱含未來五年內的違約機率高達60%~64%(一年前約僅30%)。這意味著傳統高收益債券市場已對CoreWeave關閉了大門,後續若要借新還舊或新增大規模資本支出,必須付出極端高昂的資本代價。
CoreWeave可能拖累富爸爸?
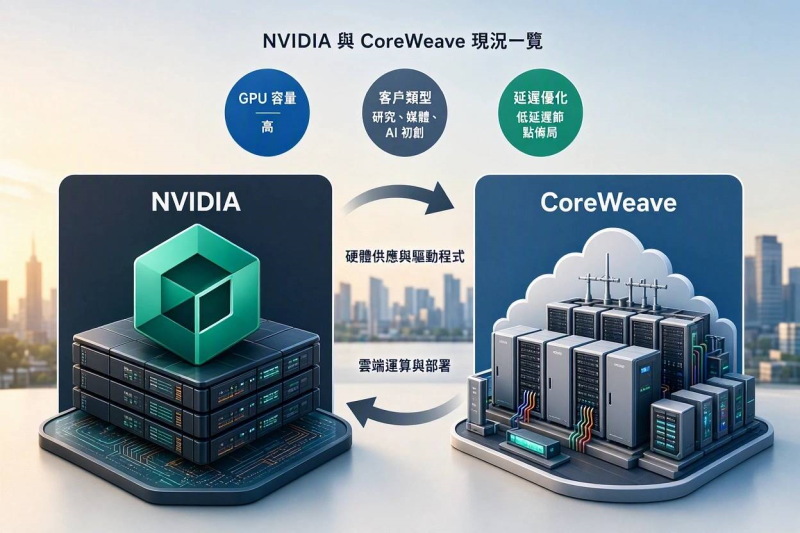
市場之所以把CoreWeave債券危機看成系統性問題,在於輝達不僅是CoreWeave的最大供應商,更是持股10%~11%的最大股東,CoreWeave的股價下跌,造成輝達面臨資產評價減損風險。
加上CoreWeave很多債務是以GPU晶片與伺服器機櫃作為資產擔保。隨著硬體快速從Hopper迭代至Blackwell及下一代架構,舊晶片租金單價面臨下修壓力,作為底層抵押品的資產價值縮水,引發借貸方要求追加保證金或調高風險溢酬。
截至2026年第二季,CoreWeave債務本金已達約355億美元,單季淨利息費用高達6.4億美元,即使單季營收年增超過110%達25.75億美元,單季仍淨虧損6.26億美元,利息支出與龐大的GPU折舊正快速吞噬算力營收。
輝達還罩得住CoreWeave嗎?
就連有輝達做靠山的CoreWeave都不能從債券市場融資時,未來12-18個月內,中小型GPU雲端服務商與資本實力較弱的獨立資料中心業者,將因無法承受龐大的利息費用而陷入倒閉重組或被廉價收購,股市面臨震盪。AI產業生態將從新創業者借錢擴產,回歸由微軟、亞馬遜、Google、Meta絕對主導的寡占格局。
回顧工業革命、鐵路工業革命、個人電腦革命、互聯網革命、智慧手機革命、社群電商革命的發展史,每一場重塑人類文明的技術革命,在演進軌跡上都高度契合經濟學家卡蘿塔.佩蕾絲(Carlota Perez)的技術革命與金融資本模型:(1)狂熱爆發(Installation),(2)資本超前透支與泡沫崩潰(Bubble & Crash),(3)制度與成本重構(Synergy),(4)全面滲透日常(Deployment)。上述六大歷史轉捩點,無一不是在承受「過度投資、產能過剩、看不到獲利」的市場嚴苛考驗後,藉由基礎設施成本崩跌、殺手級場景出現,以及商業模式由重資產擴建轉向普及化應用,最終深刻改變全人類生活。
回歸第一原理與產業基本面
用棒球比賽來比喻,AI產業的發展才進入到第三局,正如黃仁勳針對全球AI與半導體類股遭遇的劇烈回檔表示「All of this is going to pass(這一切都會過去)」。他強調AI技術具備顛覆性變革力量,趨勢才剛剛起步,呼籲市場回歸第一原理與產業基本面,不要被短期的雜訊過度干擾。
什麼是第一原理?簡單來說,第一原理邏輯就是回歸事物的最本質,把複雜問題拆解到最基礎、無可爭議的事實,然後再從底層向上重新推演解決方案,而不是依賴經驗、慣例或別人都是怎麼做的。
AI要能幫客戶賺錢或省錢
黃仁勳意思是穿透金融市場的雜訊,回歸資訊科學與算力的最基礎物理事實:(1)傳統CPU運算的物理極限,(2)加速運算(Accelerated Computing)的物理必然性,(3)推論(Inference)的實質價值。
所以AI如果有泡沫,破的是金融炒作,留下的是物理基建,資料中心的基礎建設潮不可逆轉,晶片軍備競賽從比拚參數量轉向能效比與總持有成本(TCO),不能幫客戶賺錢或省錢的AI都會被市場淘汰。


