





AI記憶體戰線正從HBM、DDR5進一步延伸到NAND Flash。TrendForce最新研究指出,過去兩週美系雲端服務供應商(CSP)陸續上修企業級SSD需求,資料中心不僅持續採用高效能TLC產品,高容量、單位成本較低的QLC企業級SSD更成為這波需求上修的主要推力。以目前拉貨動能來看,2026年第四季企業級SSD訂單量有機會再超越第三季高點,供應商對產能與價格的掌控力同步增強,企業級SSD價格仍維持向上趨勢。
更值得注意的是,這次並不是所有NAND產品一起漲。TrendForce指出,目前消費性NAND現貨市場買氣仍偏弱,手機、PC等終端受到記憶體成本上升影響,容量升級反而受到抑制;真正強勢的是AI伺服器與企業級SSD,記憶體市場正形成「企業級強、消費級弱」的雙軌格局。
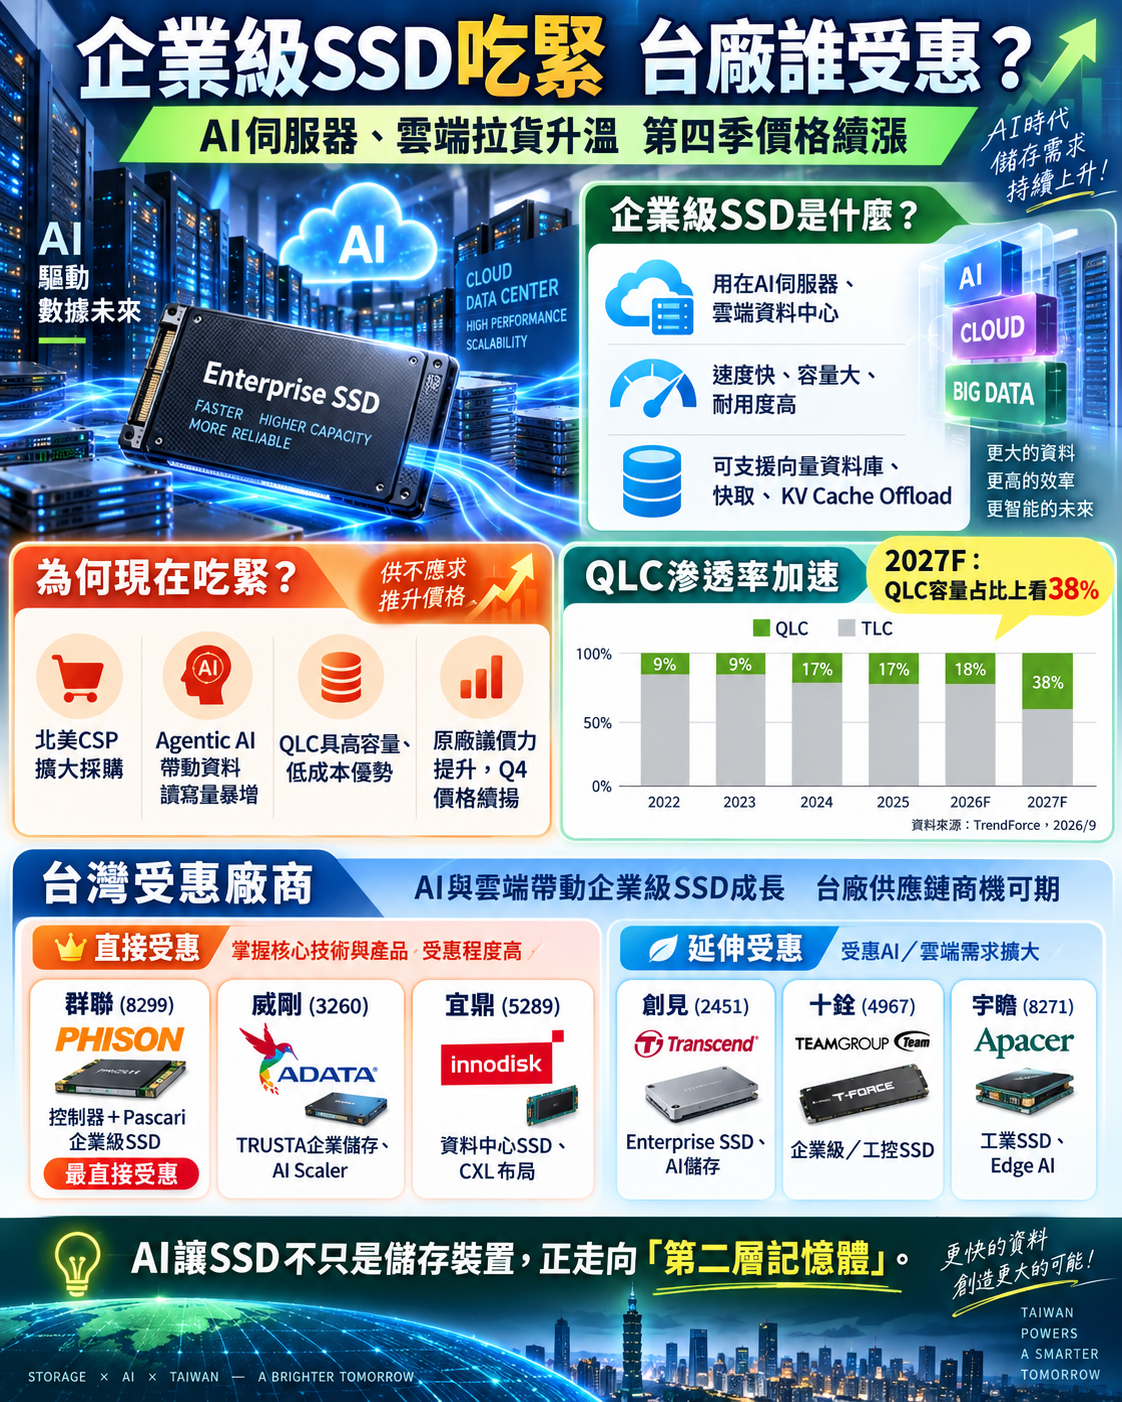
▲企業級SSD供應吃緊 台灣受惠股
QLC明年恐迎來真正爆發年
從你提供的TrendForce圖表來看,QLC占Enterprise SSD總容量比重在2022、2023年都只有9%,2024年升至17%,2025年維持17%,2026年估約18%;但到了2027年預估直接跳升至38%。換句話說,真正的大變化可能不是2026年,而是2027年。
而且這裡觀察的是「容量占比」,並非單純SSD顆數。企業級QLC往往就是100TB、200TB等超高容量規格,因此只要大型CSP開始把部分資料儲存層從TLC改成QLC,對NAND bit demand的放大效果相當明顯。
這項趨勢在主要供應商身上已經出現。TrendForce指出,Samsung已擴大176層QLC企業級SSD出貨;Solidigm持續擴充超高容量QLC;Micron高容量232層QLC產品出貨增加,SanDisk的高容量QLC企業SSD也進入放量階段。AI伺服器需求加上合約價格走高,已經成為NAND產業目前最重要的成長來源之一。
Agentic AI出現後,SSD不再只是「硬碟」
這波企業級SSD需求爆發最大的結構性改變,在於SSD在AI伺服器裡的角色正在改變。
傳統架構中,SSD主要是長期儲存資料;GPU運算資料則依靠HBM與DRAM。但Agentic AI開始普及後,AI必須不斷讀取使用者歷史、文件、向量資料庫、工具執行結果以及中間推論資料,資料讀取量快速增加。
另一方面,包括DeepSeek等AI架構開始推廣「KV Cache Offload」,將部分原本必須放在昂貴HBM或DRAM中的KV Cache,卸載到高速、大容量的企業級SSD。只要延遲與QoS能控制在可接受範圍,就能用遠低於HBM的成本增加AI可使用的「有效記憶體容量」。TrendForce因此認為,Agentic AI與KV Cache Offload將成為北美與中國市場推升QLC Enterprise SSD滲透率的重要力量。
也就是說,AI伺服器的記憶體階層正逐步變成:
GPU → HBM → DDR5 DRAM → 高速Enterprise SSD → 大容量儲存。
SSD開始從單純「Storage」,往接近Memory Extension/Persistent Memory Layer的角色移動。
台灣哪些記憶體廠最有機會受惠?
台灣目前並不是Samsung、SK hynix、Micron、Kioxia、SanDisk這類大型3D NAND原廠,因此台廠受惠的位置主要集中在SSD控制晶片、企業級SSD、模組與AI儲存方案。TrendForce目前列出的全球前五大企業級SSD供應商仍由上述國際NAND原廠掌握。
| 台廠 | 企業SSD布局 | 受惠邏輯 |
|---|---|---|
| 群聯(8299) | Pascari企業級SSD、SSD控制器、aiDAPTIV | 與這波趨勢連結最直接。同時掌握控制器、韌體與企業SSD,且已把SSD導入KV Cache/AI記憶體延伸架構 |
| 威剛(3260) | TRUSTA企業儲存、PCIe Gen5 Enterprise SSD、AI Scaler | 已從消費型模組向AI伺服器、資料中心與企業儲存延伸 |
| 宜鼎(5289) | Gen5資料中心SSD、E1.S/E3.S/U.2、CXL、伺服器DRAM | 聚焦Data Center與Edge Server,AI伺服器儲存升級有利產品組合 |
| 創見(2451) | Enterprise SSD、E1.S/E3.S/U.2、218層3D NAND產品 | 已切入資料中心與AI運算儲存,但目前產品組合仍較偏eTLC與工業市場 |
| 十銓(4967) | 企業級/工控SSD、B2B儲存 | 公司持續提高企業級與工控產品比重,記憶體價格與B2B需求均有支撐 |
| 宇瞻(8271) | 工業SSD、Edge AI儲存 | 主要受惠Edge AI與工業伺服器,與北美Hyperscaler QLC eSSD的連動較間接 |
其中,群聯(8299)是台股中與「QLC Enterprise SSD+KV Cache Offload」題材連結相當完整的公司。群聯今年推出Pascari D206V PCIe Gen5資料中心SSD,單顆容量最高達245.76TB,直接瞄準AI、雲端與資料密集型工作負載;公司也明確表示,aiDAPTIV架構利用SSD作為KV Cache,可減輕DRAM與HBM容量瓶頸。
威剛(3260)則是另一個值得注意的方向。旗下TRUSTA已明確定位企業級AI與資料中心市場,產品涵蓋PCIe Gen5 Enterprise SSD與DDR5 RDIMM,AI Scaler更直接將GPU記憶體、DRAM與企業級SSD整合,利用SSD擴充AI模型可使用的記憶體空間,與目前Agentic AI、記憶體分層的產業方向高度一致。
宜鼎 (5289) 則已推出Gen5資料中心SSD,最高容量達15.36TB,並同時布局CXL、RDIMM等AI伺服器記憶體產品,因此受惠的並不只是NAND漲價,而是整個AI Server Memory Hierarchy升級。
創見 (2451) 今年COMPUTEX亦將Enterprise SSD列為AI儲存重點,涵蓋E1.S、E3.S、U.2等資料中心規格,同時推出218層3D NAND儲存方案,方向已從傳統消費型記憶體逐步往AI與企業儲存靠攏。
十銓 (4967) 的邏輯稍有不同。公司今年持續強調企業級、工控與B2B市場轉型,並表示企業級與工業應用產品占比持續提升,因此在記憶體供應緊張、企業儲存需求上升的環境下,也具備受惠條件。
這波記憶體行情最大的不同:從「HBM不夠」變成「所有記憶體階層都要擴充」
過去市場談AI記憶體,焦點幾乎全部集中在HBM;但2026年下半年開始,產業輪廓正逐漸變成HBM負責GPU高速運算、DDR5負責系統記憶體,Enterprise SSD則開始承接向量資料庫、模型資料、Checkpoint甚至KV Cache Offload。
這也意味著,SSD未來的成長邏輯可能不再只是「伺服器出貨增加」,而是每一台AI伺服器所需要的NAND容量同步大幅提高。
TrendForce所預估的QLC容量占比從2026年的18%升到2027年的38%,正是在反映這種結構性改變。若Agentic AI、Vector Database與KV Cache Offload持續普及,2027年的記憶體主線很可能從單純的「HBM擴產」,進一步演變成HBM+DRAM+Enterprise SSD三層記憶體共同擴張。
不過對台灣模組廠而言,也不能簡單理解成「NAND漲價全部受惠」。真正關鍵仍在於手上NAND庫存成本、向客戶轉嫁漲價的速度、企業級產品占比,以及能否通過CSP/伺服器客戶長時間驗證。因此,單純做消費型SSD的廠商與已切入Enterprise SSD、AI Server的業者,後續營運表現可能會愈來愈分化。


