





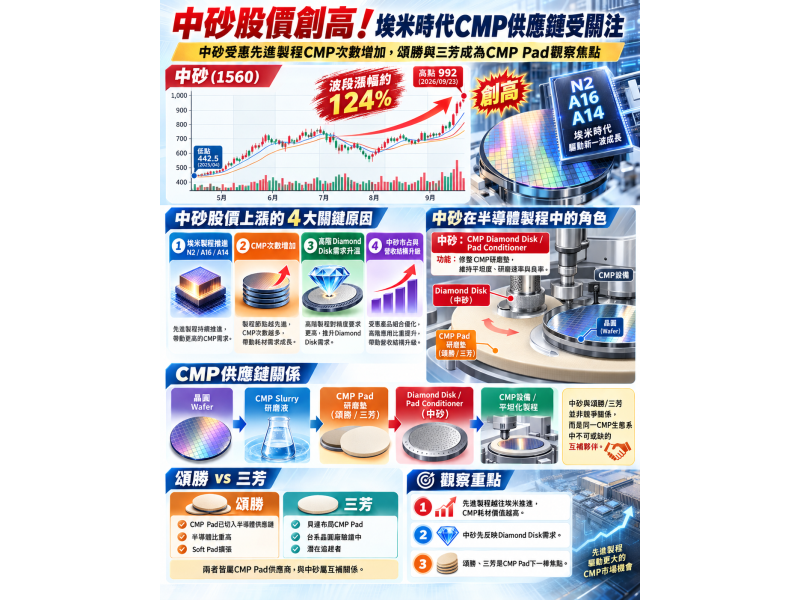
台積電先進製程由3奈米跨向N2、A16與A14,「埃米時代」除了帶動EUV、蝕刻、薄膜沉積等設備升級,CMP(化學機械平坦化)耗材也逐漸成為市場焦點。中砂(1560)近期股價強勢表態,9月23日盤中最高來到 992元;以中砂前一波區間低點 442.5元計算,至今日盤中高點992元,波段最大漲幅約達 124%,顯示市場給予中砂在埃米時代的高度溢價期望。
此次中砂的上漲並非單純半導體設備題材,而是市場開始重新評價「製程愈先進,每片晶圓所需要的CMP次數愈多」這項結構性變化。
9月23日中砂股價一度挑戰千元關卡,成交量逼近3,000張,雖低於5日均量4,147張,但仍高於20日均量約1,961張。均線方面,5日、10日、20日、60日、120日與240日均線全面上揚,反映近期股價快速脫離原先約700至800元整理區間,但短線漲幅擴大後,價格波動也同步提高。
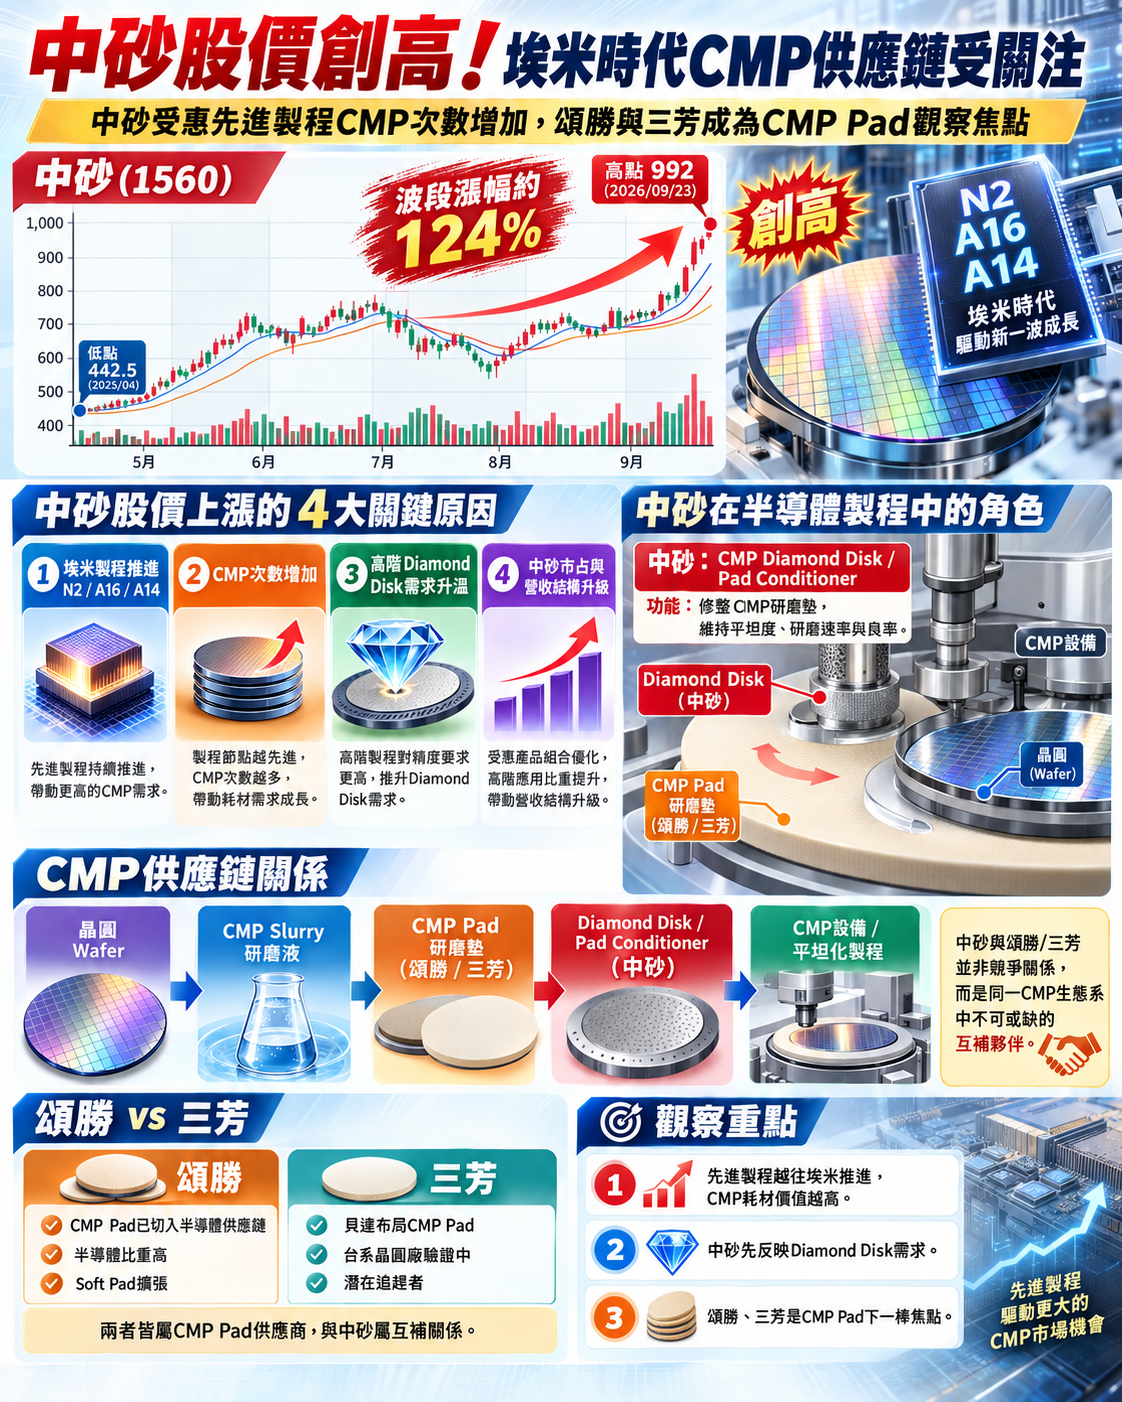
▲中砂噴漲124% 相關供應鏈受關注
中砂為何率先噴出?關鍵不是「研磨墊」,而是修研磨墊的鑽石碟
中砂真正吃到埃米製程成長的核心產品是 CMP Diamond Disk/Pad Conditioner鑽石碟。
晶圓在CMP製程中,研磨墊持續與晶圓、研磨液接觸,表面會逐漸鈍化或堵塞,因此需要Diamond Disk不斷修整研磨墊,以維持穩定的Removal Rate、平坦度與良率。
中砂並不是賣CMP Pad,而是賣:「維持CMP Pad正常工作的關鍵耗材。」
而這項產品的成長已經可以從公司數字看見。
中砂2026年第二季CMP鑽石碟營收約7.83億元,年增26.1%;其中 2奈米/1.6奈米製程已占鑽石碟營收21.9%,銷售金額單季更大增84%,1.4奈米產品也開始貢獻約1.2%。公司資料並指出,邏輯IC每推進一個技術節點,CMP層數平均約增加25%。
中砂估計其全球CMP鑽石碟市占率由2020年的15.3%,逐步提高至2025年的21.7%,2026年內部估計可進一步達24.7%。這也說明市場目前交易的已不只是台積電擴產,而是中砂本身在高階CMP耗材中的市占提升。需要注意的是,2026年市占屬公司依市場資料與內部營收所做的估計值。
中砂漲完之後,市場開始尋找「CMP下一棒」
這也讓另一個問題浮現:如果Diamond Disk需求會因埃米製程增加,那Diamond Disk正在修整的「CMP研磨墊」是不是也會增加?
答案在產業邏輯上是肯定的。
一套CMP製程可以簡化成:晶圓 Wafer → CMP Slurry研磨液 → CMP Pad研磨墊——頌勝、三芳競爭的市場 → Diamond Disk/Pad Conditioner——中砂所在市場
因此:中砂與頌勝並不是競爭者,而是同一條CMP耗材鏈中的互補廠商。
這也是中砂大漲後,頌勝(7768)與三芳(1307)開始受到關注的產業原因。
頌勝搶下CMP Pad國產化 半導體營收已占三分之二
頌勝旗下智勝科技主攻 CMP研磨墊(CMP Pad),具備PU材料配方、反應注射成型(RIM)與Groove溝槽設計能力。
CMP Pad看起來只是一片圓形聚氨酯墊,但實際上會直接影響:
Removal Rate研磨速率
WIWNU晶圓內均勻度
Scratch刮傷
Dishing凹陷
Erosion侵蝕
Particle與Defect
到了N2、A16甚至更先進製程,線寬縮小、材料層數增加,研磨墊硬度、孔隙率、壓縮率、回彈與表面溝槽都必須配合特定製程Recipe,因此一旦通過晶圓廠認證,更換供應商的成本相對較高。
頌勝目前最大的優勢就在「已經進場」。
公開資料顯示,智勝已導入晶圓代工、記憶體及封裝測試應用,並成為國內少數成功突破外商壟斷的CMP研磨墊供應商;2026年上半年頌勝營收約11.3億元,其中半導體業務占比已達 66%,年增約25%,毛利率升至53.9%。
因此與中砂相比:
中砂=Diamond Disk國際市占持續提高
頌勝=CMP Pad正在進行台灣國產替代
兩家公司吃到的是同一個CMP製程升級方向,但產品完全不同。
三芳殺進CMP Pad 最大武器竟然也是PU
不過頌勝在台灣並非沒有潛在對手。傳統市場印象中的鞋材大廠三芳(1307),透過旗下 貝達先進材料,其實早已投入CMP研磨墊市場。
這件事有趣之處在於,三芳與頌勝的技術基因非常接近。
三芳長期累積:PU合成樹脂、高分子材料 、發泡與孔隙控制 、薄膜加工 、量產製程
而CMP Pad本身就是高度精密化的PU材料,因此三芳並非從鞋材「跨一個完全陌生的產業」,而是將既有PU技術往半導體高附加價值耗材延伸。
目前貝達已有CMP研磨墊產品,但公開資訊顯示,其過去客戶較集中於中國記憶體業者,現在則持續將產品送交台系晶圓廠驗證。
也因此目前兩家公司的差別可以簡化為:
| 頌勝/智勝 7768 | 三芳/貝達 1307 | |
|---|---|---|
| 核心技術 | PU+RIM+Groove | PU+高分子材料+研磨墊 |
| CMP Pad | 已量產 | 已有產品 |
| 台灣半導體客戶 | 已進供應鏈 | 持續驗證中 |
| 半導體對母公司重要度 | 高,H1約66% | 目前仍低 |
| 目前定位 | CMP Pad國產化先行者 | 潛在追趕者 |
| 最大催化因素 | Soft Pad擴張、先進製程放量 | 台系大型晶圓廠認證 |
這裡最重要的一條分水嶺,就是:三芳能不能正式通過台灣大型晶圓廠認證。
在這件事情發生之前,三芳比較適合被視為CMP Pad的「潛在競爭者」;一旦從驗證跨入量產,才會真正開始與頌勝爭奪本土CMP Pad市場。
不過真正的大魔王都在海外
頌勝與三芳雖然正在搶攻CMP Pad國產化,但放到全球市場,兩家公司面對的是一批累積數十年製程經驗的國際材料巨頭。
其中最具代表性的包括:Qnity:原杜邦CMP帝國
2025年杜邦電子材料業務分拆成Qnity Electronics,但原本的CMP技術與產品並沒有消失。
Qnity仍握有:
IC1000
Ikonic
Visionpad
Politex
Suba
Emblem
等研磨墊品牌,公司向美國SEC揭露,其CMP Pad長期是產業標準之一,並在先進節點維持領先位置,也已和客戶共同開發7奈米以下CMP以及3D-IC平坦化材料。
2025年10月,Qnity更與SK海力士簽署長期CMP Pad供應合作,產品用於下一代半導體量產;Qnity同時推出Emblem新平台,鎖定AI、高效能運算與HBM需求。
因此頌勝真正往先進邏輯、HBM與先進記憶體前進後,第一個碰到的就是Qnity。
Entegris:最難打的是「整套CMP一起賣」
另一家強敵Entegris則不是單純研磨墊公司。
旗下:
NexPlanar
Medea
Epic
覆蓋Soft、Mid-hard、Hard CMP Pad,NexPlanar Ultra甚至直接鎖定advanced nodes。
更大的優勢在於,Entegris可以一起提供:
CMP Pad
Slurry
Filter
CMP Brush
Post-CMP Cleaner
Particle Monitoring
等產品,形成完整CMP solution。
也就是晶圓廠碰到良率問題時,Entegris賣的不是單獨一片Pad,而可能是一整套材料與污染控制方案。
對台灣單一耗材廠而言,這種平台型競爭力是目前最大的差距之一。
Fujibo進逼台灣 Soft Pad市場是下一個戰場
日本富士紡(Fujibo)則是另一個不能忽視的強敵。Fujibo本身長期深耕半導體CMP研磨墊,公司已明確指出,未來策略將持續擴大Soft Pad市占,同時增加Hard Pad銷售,而且預定自 2026年秋季起在台灣啟用新的研發中心,更貼近台灣半導體客戶。
這件事情正好與頌勝的戰略相撞。頌勝原先較具優勢的產品向Hard Pad發展,如今開始增加Soft Pad布局;Fujibo則由Soft Pad優勢反攻Hard Pad。
換言之:頌勝由Hard往Soft走,Fujibo由Soft往Hard走。未來兩家公司產品邊界勢必更加接近。
CMP耗材正在從中砂「一檔獨強」走向完整供應鏈題材
如果將目前CMP台灣供應鏈重新排列,可以發現市場題材正逐漸從單一的中砂,擴散成完整耗材鏈。
Diamond Disk/Pad Conditioner→ 中砂1560
CMP Pad
→ 頌勝7768
→ 三芳1307/貝達:潛在追趕者
國際CMP Pad競爭者
→ Qnity
→ Entegris
→ Fujibo
→ 另有3M、JSR及韓國Enpulse、FNS Tech等業者。
真正值得注意的是,進入N2、A16、A14之後,CMP產業的成長模式已不只是「台積電多蓋一座廠,就多買一些材料」。
中砂法說資料已經透露另一種成長模式:
每推進一個製程節點,CMP層數本身也在增加。
當晶圓需要更多次CMP,研磨墊、鑽石碟、Slurry與Post-CMP清洗等耗材,都有機會同步增加使用強度。
因此,中砂近期從附圖區間低點442.5元一路衝至最高992元,市場反映的某種程度上已不只是公司單季獲利,而是先進製程CMP耗材價值重新被定價。
下一階段市場要觀察的,則是這股「CMP國產化」能否從中砂的Diamond Disk,進一步擴散到頌勝的CMP Pad,以及三芳旗下貝達能否完成台系晶圓大廠驗證。
如果頌勝在Soft Pad與先進節點持續突破,而三芳也成功從驗證跨入量產,台灣CMP耗材供應鏈將不再只是「中砂一家公司」,而可能逐步形成 Diamond Disk+CMP Pad+其他化學材料的完整本土供應體系。


