





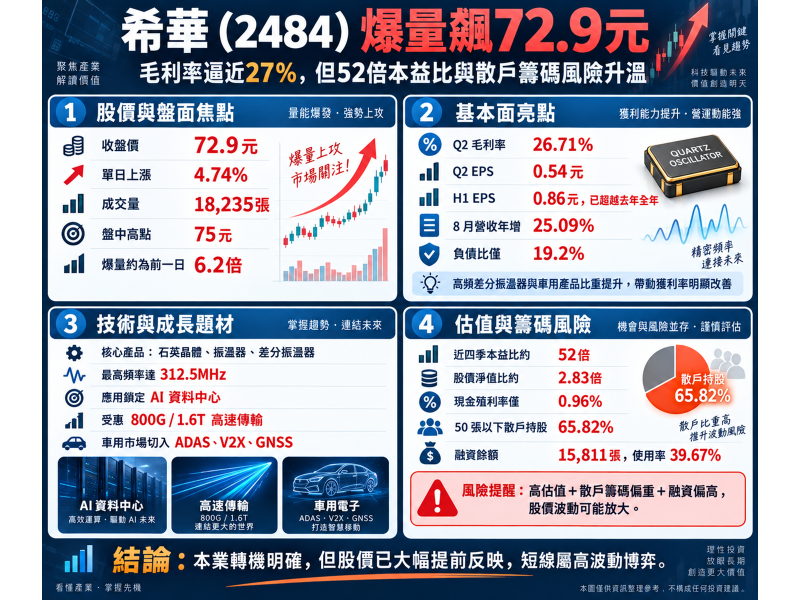
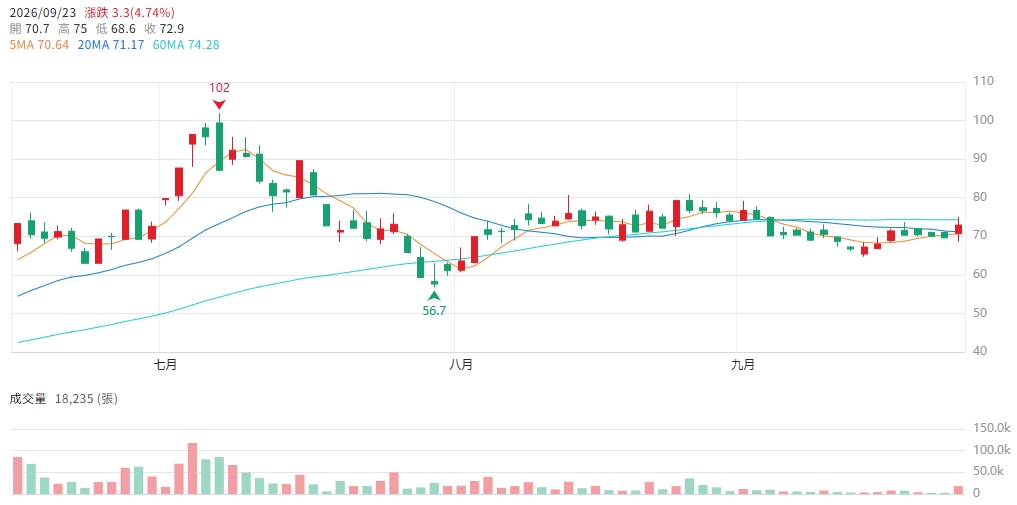
今(23)日,石英元件族群集體發動攻勢,龍頭晶技(3042)大漲近8%,希華(2484)亦步亦趨,早盤以70.7元開出後,盤中一度狂飆至75元,終場收在72.9元(上漲4.74%)!單日成交量一舉放大至18,235張,整整是前一交易日2,925張的6.2倍以上!
然而,當全市場為這場久違的爆量大漲喝采之際,掀開財報與籌碼的底牌,卻看見三個極其刺眼的現實真相:它的營收根本沒有爆發,它帳上暴增的5億多元利益壓根不能算進EPS,而全市場高達65%的籌碼,竟然全部散落在持股不到50張的小額散戶手中!
這究竟是一場石英元件擺脫庫存泥淖、迎來產品結構升級的真實復甦,還是一場由散戶高槓桿融資與題材資金堆砌出來的超高估值鋼索戰?
它賣的不是普通水晶!AI資料中心與800G高速傳輸為何需要312.5MHz差分振盪器?
希華深耕石英頻率控制元件多年,核心產品涵蓋石英晶體(Crystal)、石英振盪器(XO)、壓控石英振盪器(VCXO)、溫補石英振盪器(TCXO/VCTCXO)與差分輸出振盪器。這家公司在台灣電子業最獨特的護城河在於:它是台灣極少數具備自製人工水晶上游材料能力,並能一路垂直整合做到終端頻率元件的一貫化大廠!
在過去,消費性電子產品需要的只是便宜的標準時脈晶體。但在當前雲端運算全面跨入超高速傳輸的時代,遊戲規則被徹底改寫了:
- 時序精準度的極限要求:AI伺服器、核心交換器、高速光收發模組、5G基地台到車載系統,如果沒有絕對穩定、無延遲的時脈訊號(Clock),海量資料的並行傳輸與同步時序就會產生誤碼甚至當機;
- 高速網路的嚴苛標準:網路傳輸規格從400G大步邁向800G、1.6T乃至3.2T,系統對頻率元件的要求,全面升級為「極低相位抖動(Low Jitter)、極低相位雜訊、超高耐溫穩定度與超高頻輸出」!
希華並不是去搶做AI伺服器主板或GPU,而是站在高速網路基建的最底層,提供不可或缺的頂級「時脈心臟」!
公司目前已強勢推出最高頻率達312.5MHz的差分輸出石英振盪器,專門鎖定高速資料中心、乙太網路交換器、光通訊模組與雲端儲存設備;加上車規產品全面通過AEC-Q200認證與IATF 16949體系,深度卡位先進駕駛輔助系統(ADAS)、車聯網(V2X)與車用衛星定位(GNSS)市場。
車用與高階網通的共同特色是「認證期長達數年,但一旦導入就不輕易更換,生命週期遠比消費性電子持久」。這才是支撐希華擺脫低價紅海競爭、推動毛利率展開絕地大反攻的實質軍火。
營收年減2.6%,毛利率為何狂飆至26.7%?教科書級的「營運槓桿」大逆襲
檢視2026年上半年的損益表,數據呈現出極度罕見的「獲利率與營收背離」奇景:
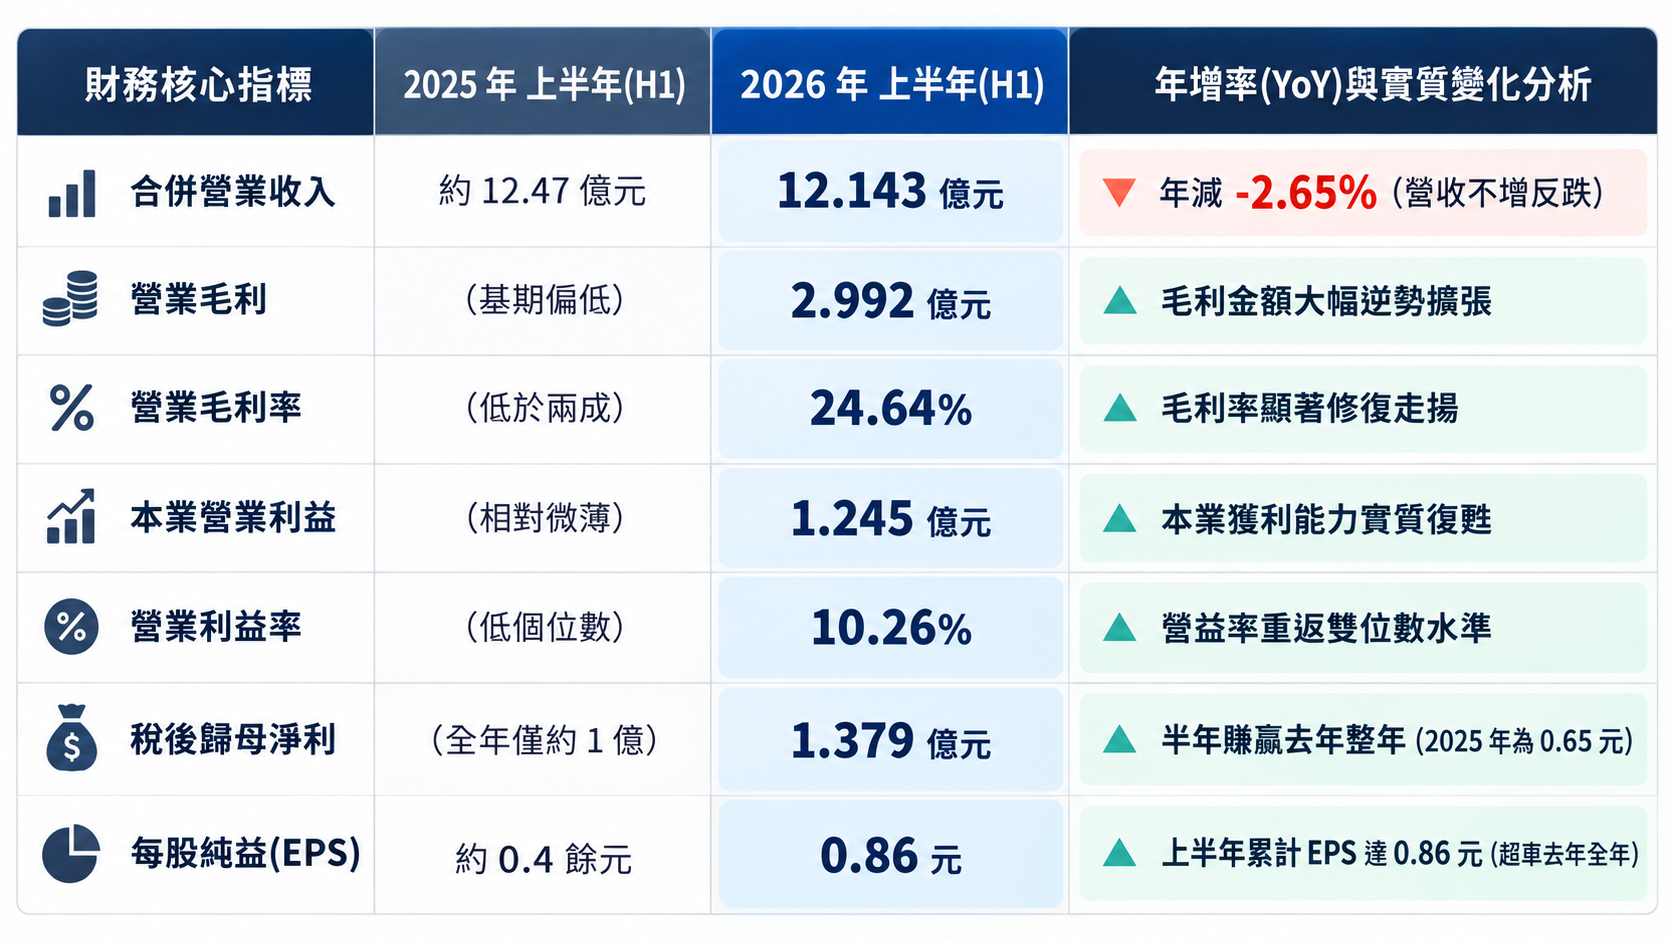
▲圖片來源:ChatGPT製圖
細看第二季單季成績單,翻轉的成色更是震撼業界:
- 第二季單季營收:達6.558億元(相較於第一季的5.585億元,季增17.4%);
- 單季毛利率:由第一季的22.20%、去年第二季的16.96%,一口氣暴衝至「26.71%」!單季毛利率年增近「10個百分點」!
- 單季營益率:由去年同期的4.30%、第一季的6.84%,狂飆至「13.16%」!
- 單季稅後淨利率:達13.12%(去年同期為 -2.73%);
- 單季EPS:由去年第二季的虧損 -0.11元、第一季的0.33元,直接轉虧為盈噴上「0.54元」!
這不是靠營業額硬灌出來的虛胖!在營收幾乎沒有增加的狀態下,純粹依靠「高毛利高頻差分振盪器與車用產品出貨比重拉高、產能利用率改善與成本優化」,打出了一場「毛利率與營業利益率雙雙跳升」逆襲秀!
進入第三季,拉貨動能更展現出逐步加速的斜率:
- 6月營收2.07億元(年減1.40%);
- 7月營收2.36億元(年增7.10%);
- 8月營收進一步回溫至2.28億元,年增率強勢擴大至「25.09%」!
- 累計前8個月營收達16.77億元(年增1.71%)。
雖然前8個月累計營收僅微增1.71%,但單月年增率從負值一路墊高到25%,證明客戶端庫存調整已宣告落底,高階拉貨正形成實質的營收支撐。
處分紐西蘭Rakon狂賺5.3億!每股淨值暴增3.36元,但為何不能算進EPS?
在分析2026年的資產體質時,會看到一筆極其顯眼的巨額現金進帳,但這裡藏著一個極易被誤讀的會計防雷針:
希華在今年正式完成處分紐西蘭轉投資公司Rakon的持股:
- 處分售股總收入:高達約 8.07億元;
- 原始取得成本:僅約1.36億元;
- 處分利益歸屬:公司估計稅後利益高達約 5.36億元!
這筆高達5.36億元的暴利,直接反映在第二季現金流量表上,帶動單季「投資活動現金流」繳出高達+7.84億元的異常龐大淨流入!更讓每股淨值實質跳增了約「3.368元」!
但這筆5.36億元的處分利益,根本沒有、也不能計入2026年的EPS!
依據國際財務報導準則(IFRS),這類透過其他綜合損益按公允價值衡量的股權處分,其獲利直接歸入資產負債表的「其他綜合損益(OCI)」與保留盈餘,不會流經損益表(P&L)變成每股純益!
不過,這筆真金白銀的落袋,為希華構築了一張固若金湯的資產安全網:截至第二季底,公司總資產達50.87億元、總負債僅9.79億元(股東權益高達41.02億元),負債比率僅有極其健康的「19.2%」! 每股淨值穩健攀升至25.73元。公司帳上無債一身輕、手握大筆現金,完全沒有高財務槓桿的後顧之憂,這給了本業轉型最充沛的彈藥庫。
52倍本益比的極致鋼索!
把近四季已公布的正式獲利疊加計算:
- 近四季累計EPS僅為「1.40元」!
在9月23日收盤價72.9元的價位下:
- 近四季歷史本益比(P/E)已高達驚人的「52.1倍」(約52倍)!
- 對比每股淨值25.73元,股價淨值比(P/B)約為「2.83倍」!
- 2026年配發的0.7元現金股利(8/24除息、9/24發放),在72.9元價位下,現金殖利率僅剩可憐的 0.96%!
大戶僅占兩成四、散戶占六成五!融資逼近四成背後的籌碼暗湧
比52倍本益比更令人心驚膽戰的,是集中保管結算所(TDCC)最新揭露的籌碼殘酷底牌——希華是一家散戶籌碼極重、融資槓桿極度緊繃的超高波動個股!
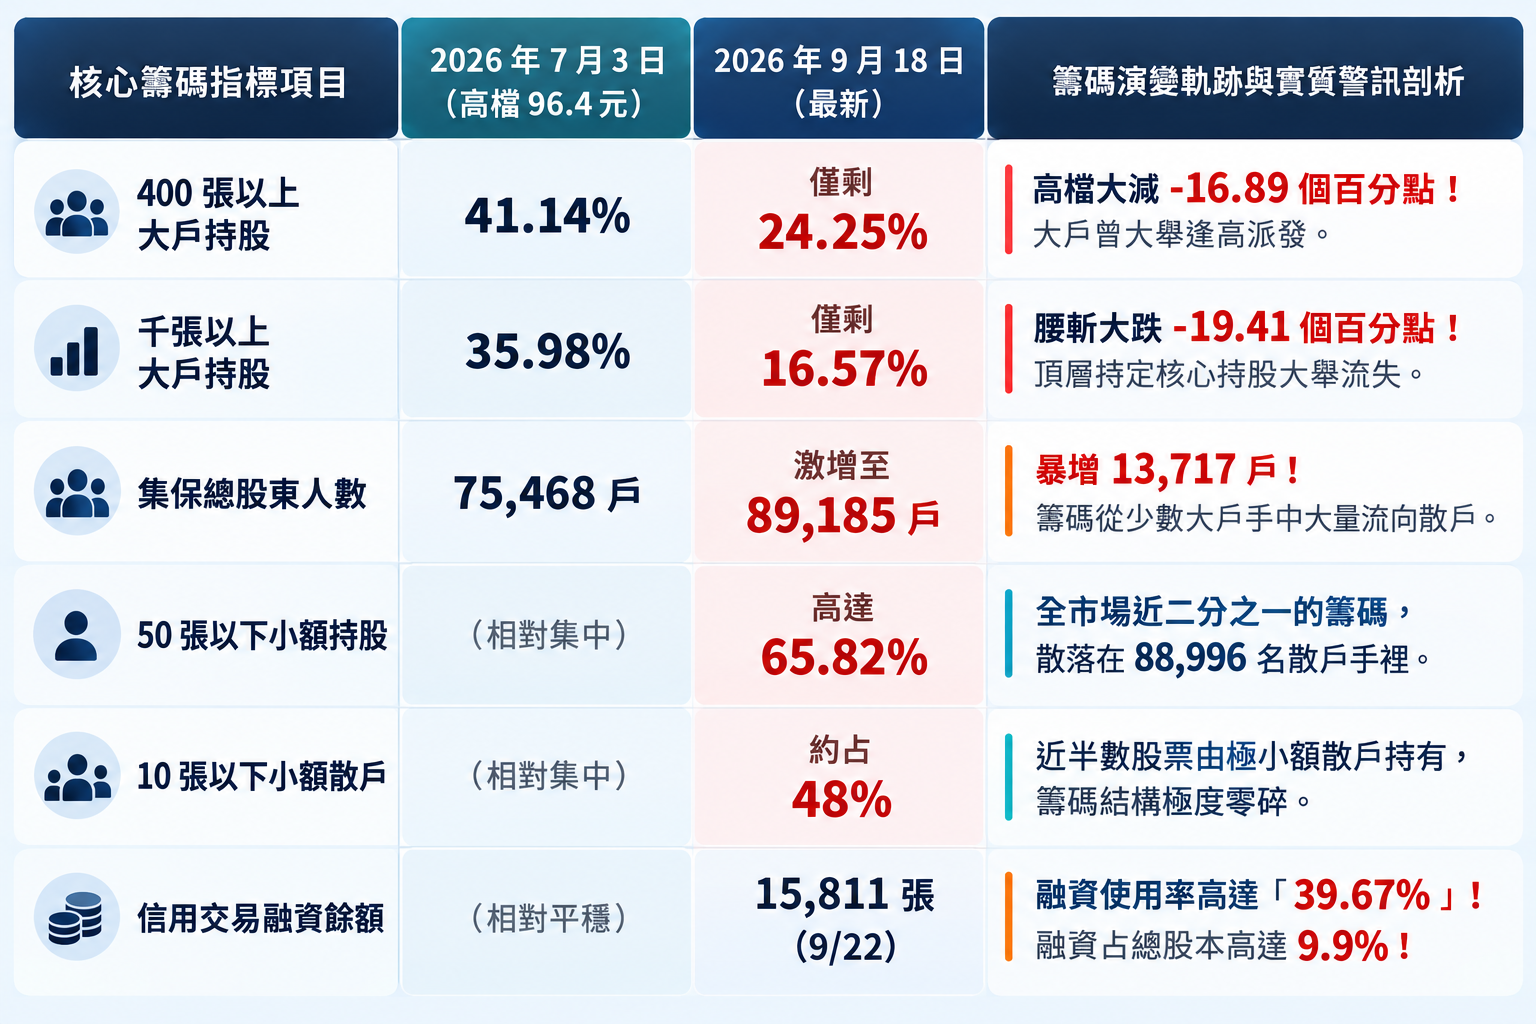
檢視TDCC截至2026年9月18日的最新股權分散表:
▲圖片來源:ChatGPT製圖
- 籌碼極度分散:400張以上大戶持股比率僅僅只有24.25%,這意味著市場上有超過75.75%的籌碼,全部漂流在400張以下的中小投資人手中!全公司8.9萬名股東中,有高達88,996人的持股在50張以下(占股權65.82%)!
- 歷史大派發的陰影:回顧今年7月3日股價在96.4元歷史高檔時,千張大戶掌控近36%、400張大戶掌控超過41%;隨後的拉回過程中,大戶籌碼被大量打散給湧進來的1.3萬名新散戶。
- 最危險的散戶槓桿火藥庫:全市場融資餘額高達15,811張,占全公司159,421張總股本的整整9.9%,融資使用率逼近四成(39.67%)! 買進這檔股票的資金中,有極大比重是散戶開著高槓桿借錢殺進場。(融券僅100張、券資比僅0.63%毫無軋空條件,借券賣出餘額為13,482張。)
值得肯定的是,短線籌碼確實出現了「微型止血」:
- 檢視9月4日至18日的最近兩週,千張大戶持股由14.48%回升至16.57%(增加2.09個百分點),400張大戶由22.79%微升至24.25%,50張以下持股減少約3,121張,集保總人數自90,495戶的高點微降至89,185戶。
- 外資在旁默默吸籌:9月14日至22日期間,外資累計買超約 2,695張,外資持股比率由5.98%回升至6.99%(9/22分點摩根大通買超107張、美林買超84張)。(惟本土投信持股幾乎掛零,完全未參與。)主力5日集中度亦翻正至+5.49%。(惟20日集中度仍為負 -2.59%。)
這正是9月23日盤中爆出18,235張巨量卻「衝上75元反遭壓回72.9元」的根本病灶! 單日成交量暴增6倍,代表多頭熱錢大舉發動突襲;但一撞進75元整數關卡,龐大的解套浮額與短線高槓桿獲利盤便爭先恐後湧出,留下一記耐人尋味的上影線。
理周投研部總結
希華展現的,是一家精密頻率控制元件大廠受惠於高階通訊升級的扎實轉機:Q2毛利率暴衝至26.71%、單季轉虧為盈賺進0.54元、上半年獲利超越去年全年、8月營收年增率放大至25%、負債比率僅19.2%帳上現金充沛,加上推出312.5MHz差分振盪器全面卡位800G與1.6T資料中心。它的本業獲利率翻轉,絕非毫無根據的空氣題材。
高達52倍的近四季本益比、全市場高達65%籌碼散落在散戶手中、高達1.58萬張且使用率近40%的高槓桿融資,外加75元關卡前爆量回落的沉重賣壓。當前的希華,已經從低檔轉機股,演變成一場「本業獲利率確實在修復、但股價估值已大幅提前預支未來、籌碼極度散戶化的高波動博弈」!
▲圖片來源:CMoney 希華(2484) K線圖
【免責聲明】本報導內容均依據上市公司正式公告財務報表、法人說明會簡報、公開資訊觀測站數據與集保結算所資料進行客觀分析,僅供資訊參考,不構成任何形式之投資建議與買賣依據,投資人應獨立審慎評估相關市場風險並自負盈虧。


