





AI基礎建設投資熱潮持續升溫,台灣憑藉完整的半導體封裝、IC載板、印刷電路板(PCB)及電子製造服務(EMS)產業鏈,在全球AI硬體製造體系占據關鍵地位。然而,當全球科技巨頭持續擴大資本支出,產業供應鏈卻面臨材料、設備、土地廠房及能源等瓶頸。欣興(3037)董事長簡山傑於20日TPCA Show 2026開幕演講中指出,2027年部分關鍵材料供需缺口恐達20%,特定設備交期甚至長達30個月。他也特別強調,高階跨領域人才的培育,是台灣維持AI產業競爭力不可忽視的一環。
台灣成AI硬體供應鏈核心">五大領域全球市占第一 台灣成AI硬體供應鏈核心
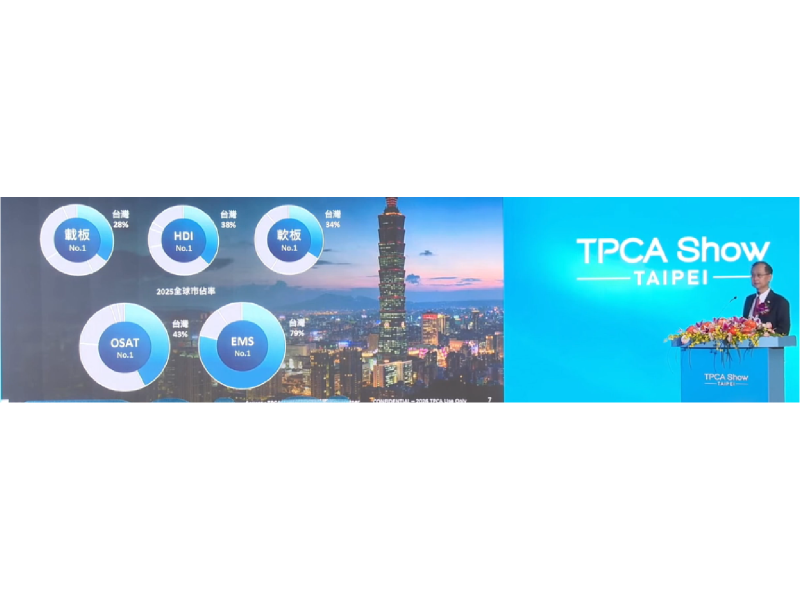
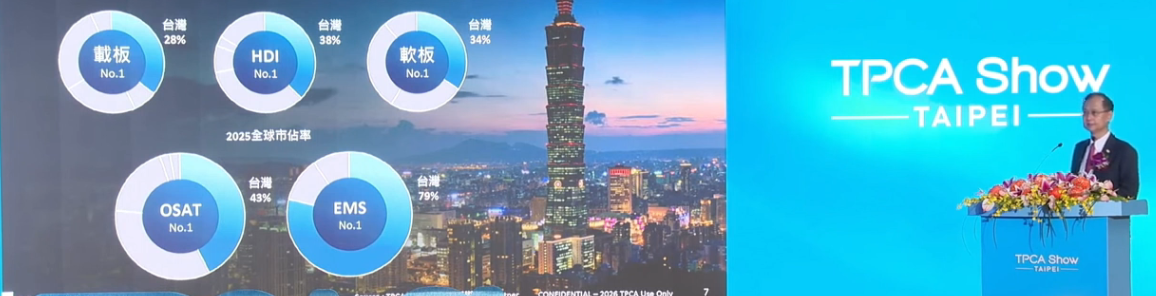
簡山傑在演講中以「AI生態系的台灣力量」說明台灣電子製造業的全球地位。
根據現場簡報引用的2025年全球市場資料,台灣在IC載板領域市占率達28%、高密度互連板(HDI)38%、軟性電路板34%、半導體封裝測試(OSAT)43%,電子製造服務(EMS)更達79%,五大領域均位居全球第一。
這些數字凸顯台灣在AI硬體產業中的優勢,不僅來自晶圓代工,更涵蓋封裝、載板、PCB及終端電子設備組裝等關鍵環節。其中,EMS市占率79%反映台灣企業在全球電子製造服務市場的影響力,但並不代表全球79%的AI伺服器均由台灣生產。
隨著AI晶片規格持續升級,從先進封裝、載板到高速傳輸板材的技術要求同步提高,也讓台灣電子製造供應鏈的完整性更加重要。
技術核心">AI算力需求快速成長 載板從零組件走向技術核心
全球大型雲端服務供應商(Hyperscalers)持續擴大AI資料中心投資,帶動GPU、高頻寬記憶體(HBM)及客製化ASIC需求增加,也促使先進封裝與PCB技術加速升級。
簡山傑在演講中指出,AI算力成長速度明顯加快。根據其簡報引用的趨勢數據,2000年至2010年間,運算算力約每兩年翻倍;2012年至2023年間縮短至約七個月;2024年以來更進一步加快至約五個月。
不過,算力提升並非僅靠增加晶片數量就能實現。當AI晶片封裝面積擴大、訊號傳輸速度提高,系統也必須同時解決供電、散熱、訊號完整性與材料熱膨脹等工程問題。
因此,IC載板與高階PCB的角色正逐漸改變,不再只是支撐晶片及連接電子零組件的載體,而是影響整體系統效能的重要技術環節。
材料、設備、廠房與能源 四大瓶頸牽動2027年交付能力
AI需求成長雖然帶動產業投資,但不同供應鏈環節的擴產速度並不一致。
簡山傑在簡報中指出,產業正面臨四項主要挑戰,包括關鍵材料供應吃緊、製程設備交期延長、土地與廠房建置限制,以及水電能源等基礎設施問題。
其中,材料短缺尤為受到關注。
隨著AI晶片朝大尺寸封裝發展,高階PCB層數與線路密度持續增加,低熱膨脹係數(Low CTE)玻纖布、銅箔基板(CCL)及ABF等材料的重要性同步提升。
Low CTE玻纖布有助於降低封裝結構因熱膨脹產生的變形風險;高階CCL及HVLP低粗糙度銅箔則有利於改善高速訊號傳輸表現。
根據簡山傑提出的產業預估,2027年部分關鍵材料供需缺口可能達20%。不過,這項數字是特定材料的供需推估,不能直接解讀為整體PCB產業將短缺兩成產能。
設備交期則是另一項考驗。簡報指出,超過八成設備的交期較過去延長,其中約兩成設備交期增加一倍,部分特殊設備甚至需要等待30個月。
即使企業已決定擴產,仍須經歷設備採購、廠房建置、安裝試產及客戶認證等程序,才能形成實際量產能力。
另一方面,高階PCB與IC載板製造也需要穩定的電力、製程用水與環境控制設施。當資料中心及科技製造業同步擴張,基礎設施能否跟上投資需求,也將影響產業長期布局。
設備可以買、人才難速成 跨領域研發成產業長期挑戰
除了硬體供應瓶頸,簡山傑在演講中也特別強調人才的重要性,呼籲產官學研合作培育高階跨領域研發人才,協助台灣維持在AI硬體供應鏈中的技術優勢。
隨著AI晶片朝異質整合及大尺寸先進封裝發展,半導體、IC載板與PCB之間的技術連結日益緊密,工程人才也必須具備更廣泛的專業知識。
例如,高階載板開發不僅涉及線路設計及製程控制,也需要理解材料特性、熱管理、高速訊號傳輸與晶片封裝需求。不同工程領域之間若缺乏有效整合,即使擁有先進設備,也可能在產品驗證與量產良率方面面臨挑戰。
更重要的是,新增產能並不等於立即形成有效供給。設備到位後,仍需要工程團隊完成製程參數調整、產品測試、良率提升及品質管理,才能符合客戶要求。
相較於設備採購與廠房投資可以透過資本支出推動,跨領域研發人才的養成需要長期教育訓練與實務經驗累積,難以在需求爆發後迅速補足。
因此,人才問題不只是企業招募工程師的短期課題,更涉及技術傳承、產學合作與產業研發能量的長期建設。
對台灣而言,能否持續培育熟悉材料、製程與系統整合的專業人才,將成為AI供應鏈由製造優勢走向技術優勢的重要條件。
供應鏈策略">國際科技巨頭合作 欣興提出三大供應鏈策略
面對AI技術快速演進與供應鏈挑戰,簡山傑在演講中進一步提出三大合作方向,包括「技術賦能」(Technology Enabler)、「供應鏈韌性」(Global Supply Resilience)及「長期策略夥伴關係」(Long-term Strategic Partnership)。
現場簡報展示博通(Broadcom)、Google、NVIDIA及Amazon等國際科技企業相關的交流影像,突顯台灣高階製造供應鏈與全球AI產業生態系之間的連結。
其中,技術賦能強調供應商不應只依照既有規格生產,而需具備參與新材料、先進封裝及下一代產品開發的能力,協助客戶解決技術問題。
供應鏈韌性則著重上下游需求資訊共享與產能協調。當材料及設備供應緊張,提前掌握客戶技術發展方向與生產計畫,有助於降低交付不確定性。
至於長期策略夥伴關係,則代表供應商與客戶之間的合作,正從傳統訂單交易延伸至共同研發、產品驗證及中長期產能規劃。
不過,簡報呈現國際企業交流影像,並不等同於正式揭露特定AI產品訂單,相關供貨內容與合作規模仍須以企業公告為準。
值得注意的是,這三大方向也與人才培育密切相關。無論技術開發、供應鏈協調或跨國合作,都需要具備專業知識與溝通整合能力的團隊,才能將合作關係轉化為實際競爭優勢。
台灣不能只靠產能,更要掌握技術與人才">展望2027年:台灣不能只靠產能,更要掌握技術與人才
從簡山傑的演講可以看出,台灣AI硬體供應鏈正站在產業競爭模式轉變的關鍵階段。
過去企業主要依靠製程技術、規模經濟與成本控制建立優勢,如今隨著AI晶片快速演進,客戶要求已延伸至共同研發、材料驗證、供應鏈協調及交付能力。
台灣在載板、HDI、軟板、封裝測試及EMS五大領域具備全球領先地位,但若要維持這項優勢,就必須同時解決材料、設備、土地廠房、能源及人才等問題。
其中,材料與設備限制可能影響短期出貨,人才培育則關係到企業能否持續開發下一代產品,並在全球AI技術競賽中維持領先。
當AI競爭從算力延伸至整體供應鏈,台灣真正難以被複製的優勢,不只是龐大的製造產能,而是多年累積的工程人才、技術能力與完整產業聚落。能否將這些優勢轉化為跨國技術合作及穩定交付能力,將是台灣AI供應鏈邁向2027年的重要考驗。
▲圖片由李璐提供


